登录社区云,与社区用户共同成长
邀请您加入社区
在当今的金融市场中,数据可视化是理解股票市场动态的重要工具。Python,以其强大的数据处理能力,成为了金融分析师和交易员的首选语言。本文将带你深入了解如何使用Python中的Dash和Plotly库来构建一个交互式的股票数据可视化应用。
随着科技的发展,越来越多的投资者开始利用编程技术来辅助自己的投资决策。Python因其强大的库支持和易用性,成为了自动化炒股的热门选择。在这篇文章中,我们将探讨如何使用Python的Dash和Plotly库来构建一个交互式的股票数据可视化应用,帮助投资者更好地理解和分析市场动态。
Plotly Express是基于Plotly的Python库,它简化了创建交互式图表的过程。它支持多种图表类型,包括线图、散点图、柱状图等,非常适合用于金融数据的可视化。Dash是由Plotly团队开发的一个用于构建Web应用的框架。它允许你使用纯Python代码创建复杂的交互式Web界面。结合Plotly Express,Dash可以创建出既美观又功能强大的数据可视化界面。
我们定义了应用的布局,包括一个标题、一个图表和一个下拉菜单。
Dash是一个用于构建Web应用的Python框架,它允许你使用纯Python代码来构建复杂的交互式Web界面。而Plotly是一个强大的图表库,支持多种图表类型,非常适合用于数据可视化。结合Dash和Plotly,我们可以创建既美观又实用的数据可视化应用。通过本文的实战案例,你可以看到如何使用Python、Dash和Plotly构建一个交互式的股票数据可视化应用。这只是一个起点,你可以根据需要扩
原文链接:区块链量化投资系列课程(2) - 认识数字货币 NO.1比特币是区块链技术的第一个实例,随着2017年价格的一路飙升,还有区块链技术的持续升温。各种打着区块链旗号的“山寨币”,“空气币”,“传销币”在短时间涌现出来。图片来源:网络这些数字货币界限很模糊,让初次接触的玩家摸不头脑,一不小心就被割了韭菜。所以在做数字货币量化投资之前,最好先认识一下数字货币本身的风险。N...
下的爬虫脚本收集的公开数据创建,这些爬虫脚本已发布在同一仓库中,用户可以使用该数据集创建相同的数据集。
在数字化时代,炒股不再是专业人士的专利。Python作为一种强大的编程语言,为非专业人士提供了自动化炒股的可能。本文将带你了解如何使用Python、Streamlit和Heroku来部署一个股票数据分析仪表盘,让你的炒股之旅更加智能化和自动化。
计算5日均线斜率,其实就是看今天均线值比5天前高多少。假设5日均线今天收盘价是3520,5天前是3480,那么斜率=(3520-3480)/5=8点/天。均线斜率本质上就是看均线往上翘还是往下垂。这个指标比单纯看金叉死叉靠谱多了,毕竟均线交叉是滞后信号,而斜率变化能提前预警。当斜率绝对值仍在增大但增速放缓时,往往对应着行情末段,这个技巧在期货夜盘特别管用。比如当前斜率是过去一年均值的1.5倍标准差
大宗交易折价10%,简单说就是有人以比当天收盘价低10%的价格,一次性卖出大量股票。2021年1月折价9%大宗交易,接盘方为高瓴资本,次日股价微跌后一周内反弹12%,因市场解读为长线资金入场。大宗交易折价10%不是洪水猛兽,但一定是信号灯——它提醒你:查清楚谁在卖、谁在买,比预测第二天涨跌更重要。2017年频繁出现折价15%的大宗交易,接盘方为“神秘营业部”,随后股价阴跌,实为大股东变相减持。折价
本文介绍如何利用小白量化智能体自动生成股票分析图表,提供完整的Python代码实现。通过通达信数据接口获取行情数据,结合技术指标计算和可视化工具,实现从指标设计到图表生成的自动化流程,大幅提升量化投资效率。
在金融市场中,信息的力量是巨大的。股票价格的波动往往与市场情绪紧密相关,而市场情绪又受到新闻报道、社交媒体动态等因素的影响。本文将带你了解如何使用Python和自然语言处理技术来开发一个股票新闻情感分析模型,以帮助自动化炒股决策。
在股市中,信息就是金钱。随着自然语言处理(NLP)技术的发展,我们可以通过分析股票新闻中的情感倾向来预测市场动向,进而实现自动化炒股。本文将带你一起开发一个基于Python的股票新闻情感分析模型,并探讨如何优化模型以提高预测的准确性。
在当今的金融市场中,信息的快速流动对股票价格有着直接的影响。新闻、社交媒体和论坛上的讨论可以迅速改变投资者的情绪,进而影响股票的买卖决策。本文将带你了解如何使用Python和自然语言处理(NLP)技术来开发一个股票新闻情感分析模型,帮助你在自动化炒股中占据先机。
DeepSeek是一种结合了深度学习和强化学习的量化交易系统。它通过模拟市场参与者的行为,学习市场动态,并做出预测和决策。DeepSeek的核心在于其能够自我学习和适应市场变化,类似于自动驾驶汽车在复杂路况中导航的能力。
DeepSeek是一种脑机接口技术,它通过分析大脑活动来解读人的意图和决策过程。这项技术通常涉及到使用非侵入性的传感器来监测大脑的电活动,然后将这些数据转换成可操作的信息。在股票市场中,DeepSeek可以被用来分析交易者的决策模式,预测市场趋势,甚至自动化交易决策。DeepSeek作为一种脑机接口技术,在股票市场中的应用前景广阔。它不仅可以帮助投资者更好地理解市场动态,还可以提高交易决策的效率和
脑机接口技术是一种直接在大脑和外部设备之间建立通信的技术。这种技术允许用户通过思考来控制计算机或其他设备,而无需任何物理动作。在医疗、游戏和辅助技术领域,BCI技术已经取得了显著进展。
大数据技术是指处理和分析大规模数据集的技术,这些数据集的规模超出了传统数据库软件的处理能力。在量化交易中,大数据技术可以帮助交易者处理和分析金融市场的海量数据,包括价格、交易量、新闻报道、社交媒体情绪等。
通过本文,你已经了解了如何开发和优化一个基于自然语言处理的股票新闻情感分析模型。这只是一个起点,实际应用中你可能需要处理更复杂的数据,使用更高级的NLP技术和机器学习模型。不断实践和学习,你将能够构建出更加强大和准确的自动化炒股系统。请注意,本文中的代码示例仅供学习和研究使用,实际应用中需要根据具体情况进行调整。股市有。
在当今的金融市场中,信息的流动速度和信息量都是前所未有的。投资者需要从海量的数据中快速提取有价值的信息,以便做出明智的投资决策。自然语言处理(NLP)技术的发展为这一需求提供了可能。本文将介绍如何使用Python开发一个基于NLP的股票新闻情感分析模型,帮助投资者理解市场情绪,从而辅助自动化炒股决策。
华泰研究的模型很多,AlphaNet、GRU、GNN啥的,但核心没变,主要研究的都是基础数据,如量价数据等,并从中挖掘信息,生成了单因子、多因子。这些已知特征在模型挖掘后可以生成更多的特征,挖掘出未知的特征值:例如我输入了近20天的个股收盘价数据,模型就可以推算出20日均线这一特征的值,信息便从长为4的向量(开高收低)变成了长度为5的向量(多加了均线)。深度学习模型现在可以做的合成任务例如,回归—
pandas的IO 量化投资逃不过数据处理,数据处理逃不过数据的读取和存储。一般,最常用的交易数据存储格式是csv,但是csv有一个很大的缺点,就是无论如何,存储起来都是一个文本的格式,例如日期‘2018-01-01’,在csv里面是字符串格式存储,每次read_csv的时候,我们如果希望日期以datatime格式存储的时候,都要用pd.to_datetime()函数来转换一下,显得很麻
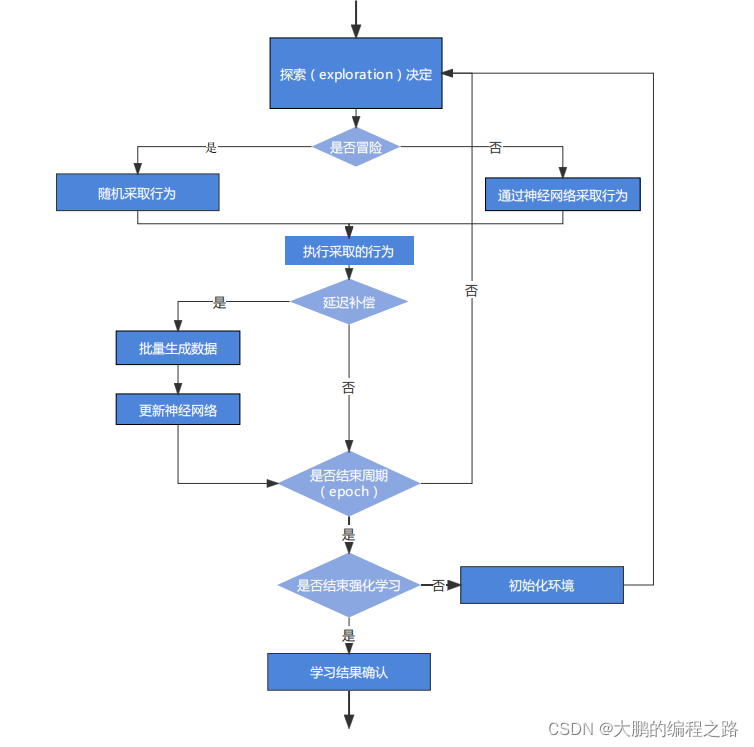
强化学习迄今为止主要用于游戏的人工智能。然而,强化学习的应用范围是无限的。在本文中,我们将了解如何将强化学习应用于股票投资。让我们看看如何将强化学习应用于股票,不需要很难的公式或术语。
DeepSeek是一个基于深度学习的图像识别系统,它能够识别和分析图像中的复杂模式,从而提取有价值的信息。在股票市场中,DeepSeek可以识别图表、新闻图片、社交媒体图像等,并将这些信息转化为可操作的数据。
实战中只需坚守“收口震荡做低吸、开口趋势全规避”的核心原则,搭配趋势前置过滤、多重共振验证、动态风控优化,即可稳定捕捉震荡行情的短线修复收益,是短线波段交易体系中极具实用性的核心策略。,DPO负责过滤趋势杂波、识别短期超跌极值,BOLL负责锁定精准低吸支撑区间,双指标互补,解决普通震荡指标趋势钝化、信号失真的痛点。近3年,该策略在这100只股票的收益率为56.15%,盈利次数157,亏损次数36,
本文深入探讨了大模型在量化因子优化中的应用,揭示了90%开发者常犯的三大错误:提示词设计缺陷、回测指标片面解读和过度依赖自动化流程。通过实战案例,分享如何利用分组归一化、动态权重调整等技巧提升夏普率,帮助量化投资者避开陷阱,实现稳健收益。
本文详细介绍了如何利用小白量化智能体,将通达信指标公式快速转化为可执行的机器学习量化策略。通过实战演示,展示了从MACD指标输入到生成完整Python代码、进行特征工程与模型训练的全过程,极大降低了量化策略的开发门槛,实现百倍效率提升。
量化投资通过数学模型和计算机程序来制定投资决策,其核心在于从海量金融数据中挖掘规律以获取超额收益。随着人工智能技术的发展,深度学习模型因其强大的非线性拟合和特征学习能力,在金融时序预测和因子挖掘领域展现出巨大潜力。这些技术能够自动捕捉市场中的复杂模式和隐藏关系,为构建更精准的预测模型提供了可能。其技术价值在于将前沿的学术研究工程化,显著提升了策略研发的效率和可复现性。在应用场景上,深度学习量化框架
在量化投资和数据分析领域,高效、稳定的数据获取与存储是构建研究体系的基础。其核心原理在于通过API接口从数据源提取结构化信息,并利用现代数据存储技术进行持久化管理。这一过程的技术价值在于为策略回测、因子研究和风险建模提供高质量、可追溯的数据基础。典型的应用场景包括个人量化研究、自动化交易系统的数据支撑以及金融数据分析项目。本文聚焦于使用Tushare Pro等接口获取股票行情数据,并详细阐述了如何
多因子选股模型是量化投资领域的核心方法,通过分析股票的多维度特征构建投资组合。其技术原理在于将市场信息分解为价值、成长、动量等因子,运用统计方法评估因子有效性。随着大数据技术发展,Hadoop+Spark等分布式框架能高效处理TB级金融数据,而LSTM+Attention等深度学习算法可动态优化因子权重,显著提升模型对市场变化的适应能力。在金融科技实践中,这类融合大数据处理与机器学习的智能系统,既
接口返回上市公司管理层成员的薪酬金额和持股数量,涵盖董事、监事、高级管理人员等各类岗位。通过分析这些数据,可以研究公司对管理层的激励制度、高管持股变动趋势,以及薪酬与公司业绩之间的关联性。
机器学习作为数据驱动的核心技术,其核心原理是通过算法从历史数据中学习模式,以辅助决策。在金融量化领域,这项技术的价值在于将主观、情绪化的投资过程,转化为一套可验证、可迭代的系统性框架。其典型应用场景包括股票收益预测、风险管理和投资组合优化。然而,实践中常因模型“黑箱”特性、过拟合陷阱和信息泄露等问题,导致回测与实盘表现脱节。本文聚焦于机器学习选股,通过详细的Python代码示例,系统阐述了如何从数
本文通过Python实战详细拆解Fama-French三因子模型,从数据获取、因子构建到策略回测的全流程指南,帮助读者掌握因子投资的核心逻辑。文章涵盖市值因子(SMB)和价值因子(HML)的构建方法,Fama-MacBeth回归检验,以及多因子组合的绩效评估,为量化投资提供实用工具和方法。
本文详细介绍了如何使用Python和sklearn构建基于随机森林的股票预测系统,涵盖数据获取、特征工程、模型调优及回测评估全流程。重点讲解了TA-Lib技术指标的应用技巧和避免未来函数陷阱的方法,帮助读者打造高效的量化投资工具。
本文详细解析了使用Python绘制股票分时图时常见的3个错误及解决方案,包括时间轴断裂处理、数据获取陷阱和可视化优化技巧。通过实战案例和代码示例,帮助开发者避开这些坑,提升量化投资分析的效率和准确性。特别推荐使用`mplfinance`库处理金融数据可视化,确保图表专业且信息丰富。
本文全面解析量化投资实战流程,从个股数据采集、特征工程到策略回测,分享实用技巧与避坑指南。重点介绍Tushare、AKShare等数据源的使用,以及LightGBM建模和Backtrader回测框架的应用,帮助投资者构建稳健的量化交易系统。
本文详细记录了如何利用微软开源平台Qlib构建并优化AI量化策略的全过程。从初始策略的回测分析到数据层深度优化,再到模型训练和策略引擎升级,最终实现夏普比率从1.2提升至2.3。文章特别强调了LightGBM在量化投资中的应用,展示了Qlib在统一机器学习与量化投资工作流中的强大能力。
本文详细介绍了在优矿平台上实现多因子策略的全流程,从单因子分析到对冲组合优化。通过实战案例展示了因子有效性检验、多因子合成及期货对冲等关键步骤,帮助量化投资者构建稳健的投资组合。优矿平台的一站式服务大幅提升了策略研发效率,是多因子策略实践的理想选择。
本文介绍了如何通过中文描述生成机器学习策略,使零编程基础的用户也能轻松玩转量化投资。借助小白量化智能体,用户只需输入如'金叉买入死叉卖出'等日常语言,系统即可自动转化为可执行的Python程序,实现量化策略的自动化构建与回测。
量化投资
——量化投资
联系我们(工作时间:8:30-22:00)
400-660-0108 kefu@csdn.net


 乐奇 Rokid 开放社区

 天工造物局


 DAMO开发者矩阵


 AtomGit开源社区





 EazyDevelop社区
 亚马逊云科技技术品牌专区



 码道开发者社区
