- @MacarenaZhang


简介
该用户还未填写简介
擅长的技术栈
可提供的服务
暂无可提供的服务
本文为产业与宏观财经深度拆解,数据均来自公开来源(商务部/海关出口管制公告、国家网信办生成式人工智能服务备案公示),仅作机制分析,不构成投资建议。发布日:2026-09-17|机制型深度稿(四篇中锋利度最高)
2026年,AI算力产业第一次把"封装材料"推到了聚光灯下:当H100的CoWoS封装成本已经占BOM约22%(约$750/颗),B200的CoWoS-L封装成本单代跳涨47%到$1,000–1,100/颗,CoWoS价格年涨15–20%(是逻辑晶圆涨价速度的3倍)(东方财富/Silicon Analysts)(爱建证券/SemiAnalysis);当Rubin Ultra原定4-die方案在Co
耐用品已经交卷,答案是大幅回落。新品类的实验,2026年9月刚刚开始计时。如果这批钱最终撑出了补贴退出后的平台期,那么它至少说明,这一次财政补贴确实帮助一个新市场跨过了冷启动阶段;如果销量随着补贴一起退潮,它就更接近一次促销,而不是一次市场形成。答案不会出现在今天的政策文件里,而会出现在补贴退出后的销量曲线上。(个人观点,仅供参考。不做投资建议,投资需找专业机构。股市有风险投资需谨慎。
先看一组数字。2023年,英伟达在中国AI芯片市场的份额是95%。2026年,摩根士丹利给出的预测是8%。三年时间,五分之四的市场易主。费城半导体指数一周跌了10%,直接跌进技术性熊市。所有人都在问:英伟达怎么了?但这个问题问错了。答案不是市场。是。市场份额丢了可以抢回来,但定价权丢了,商业模式就塌了。当客户开始按Token询价,而不是按卡询价时,英伟达的整个估值逻辑都在松动。
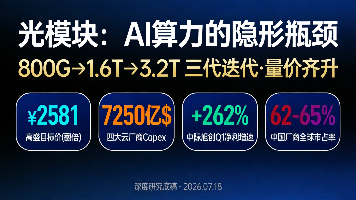
但短期来看(2026-2027),EML在单通道性能和良率方面仍占优势,且全球25G以上EML光芯片国产化率不足5%,是中国光模块产业链最核心的"卡脖子"环节。这是最大的系统性风险。但值得注意的是,截至2026年中,四大云厂商的Capex指引仍在持续上修,且已公布的2027年Capex计划未见缩减迹象。从BOM成本结构来看,一只800G光模块的成本构成大致为:光芯片(TOSA/ROSA)占30%-
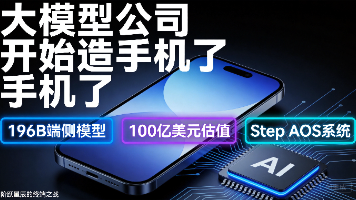
阶跃星辰在发布会上启动了"100天·共同定义智能体乐园"计划,邀请开发者和用户共同参与定义AI智能体的使用体验。这是一个开放共创的策略——通过100天的密集迭代,收集真实用户反馈,快速打磨Agent能力和Step AOS的系统体验。阶跃星辰造手机这件事,表面上看是一家公司的战略选择,但本质上反映了整个大模型行业的焦虑和突围。当模型能力趋同、API价格见底、融资环境收紧,大模型公司必须找到自己的"不
中试线整体 <70%,是因为干法电极 45% × 薄膜 <30% × 叠片/等静压 × 硫化物合成……一环掉链子,整批废。而所有环掉良率的。
小K超爱研究 · 深度长文数据截至 2026 年 8 月,正文数字均随文标注来源,口径见文末。
2026年8月,中国厂商拿下了全球人形机器人出货量的97%。彭博社数据显示,上半年全球出货约1.91万台,智元机器人8400台居首,宇树科技5900台紧随其后。与此同时,宇树科技以150.8美元/股的发行价启动科创板申购,对应发行市值约609.93亿元,发行市盈率219.23倍——而行业平均静态市盈率只有38.56倍。一边是出货量同比暴增700%的产业曲线,一边是远超行业均值的发行定价。这两件事同
双足机器人目前没有公开订单、没有量产时间表,和"加速成为全球头部机器人企业"的口号之间有落差。参照可比公司:人形机器人行业头部厂商净利率普遍为负,收入未规模化,只能看PS(行业10-30倍)。吉利的优势是能用汽车业务的现金流(2025年净利约168亿元、经营现金流472亿元)"养"机器人业务,承受更长亏损期——