
2026年全球洗车配件市场趋势洞察:自动化升级与区域竞争格局重构
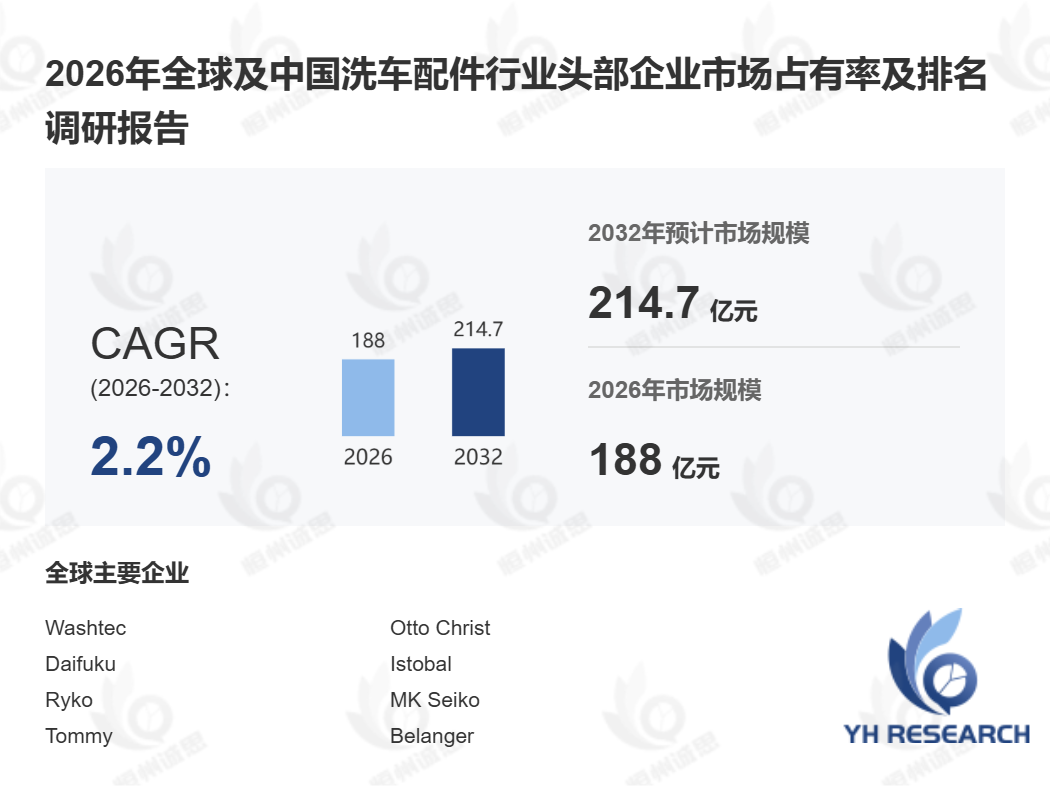
据恒州诚思调研统计,2025年全球洗车配件市场规模约184.1亿元(约合25.6亿美元),预计至2032年将增长至214.7亿元,2026至2032年间复合年增长率(CAGR)为2.2% 。尽管行业处于成熟期,但受自动化洗车技术迭代、新能源车专属养护需求及后市场服务整合驱动,市场仍保持平稳增长态势。
中国市场:增速领跑全球,政策与技术双轮驱动
中国作为全球核心消费市场,其洗车配件规模增速显著高于全球均值。随着国内企业加速产品研发及智能洗车设备国产化替代,叠加环保节水政策推动,2025年中国市场规模达特定体量,预计2026至2032年CAGR将维持在较高水平。对比北美与欧洲市场(同期CAGR分别约为1.9%与1.7%),中国市场的增长动能主要源于新车保有量攀升及存量车高频养护需求释放 。
竞争格局:国际巨头主导,本土品牌差异化突围
全球市场由Washtec、Otto Christ、Daifuku、Istobal及Ryko等国际企业主导,2025年前五大厂商占据主要份额。这些企业依托隧道式洗车系统与自动化洗车解决方案的技术壁垒,持续巩固高端市场。与此同时,中国本土企业如南京海英机械、山西卡乐仕等,正凭借成本优势与灵活定制能力,在中端设备及清洁工具细分领域扩大影响力 。
细分市场:清洗机占比领先,商用车需求崛起
按产品类型,清洗机占据最大市场份额,但清洁工具因家用及小型站点需求增长,增速亮眼。从应用端看,乘用车仍为主要下游(占60%以上),但商用车(物流车队、共享出行)因集中清洗需求,正成为增量突破口。据行业观察,2025年针对商用车的高压清洗设备销量同比增长约8.7%,显著高于乘用车领域 。
未来展望:智能化与绿色化重塑供应链
展望2032年,行业增长将依赖技术突破:一是智能洗车系统中物联网与视觉识别技术的普及,提升设备效率与节水率;二是环保法规趋严推动废水循环系统成为标配,加速老旧设备替换。建议投资者重点关注亚太及中东新兴市场,并关注设备制造商向“硬件+服务”平台化转型的战略动向。
更多推荐

 3
 0
- 0


 已为社区贡献4条内容

所有评论(0)