
机器学习(9)正则化
·
一、带正则化的成本函数(Regularized Cost Function)
1. 引入正则化的动机
在多特征模型中(例如多项式回归),当特征数量较多时,模型容易过拟合(Overfitting)。为此我们可以在代价函数中加入一个正则化项(Regularization Term),用于“惩罚”过大的参数,使模型更加平滑、泛化性更强。
2. 带正则化的代价函数定义
假设线性回归的原始代价函数为:
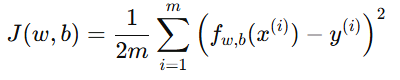
为了避免权重 wj 过大,我们添加一个正则化项:
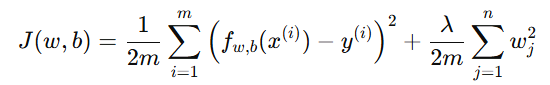
其中:
-
λ:正则化参数(Regularization Parameter)
-
 :惩罚项(Penalty Term)
注意:偏置项 b 不参与正则化。
3. λ(正则化参数)的影响
-
当 λ=0:无正则化,模型可能过拟合。
-
当 λ 过大:参数被压得过小,模型可能欠拟合。
-
选择合适的 λ 可以平衡偏差与方差(Bias–Variance Tradeoff)。
二、正则化线性回归(Regularized Linear Regression)
1. 梯度下降算法的正则化更新
带正则化的代价函数对应的梯度下降更新公式为:
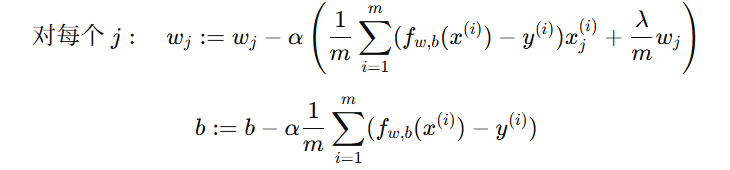
解释:
-
第一部分:普通的梯度下降更新。
-
第二部分:
 是正则化项,会让参数
 缩小。
2. 推导思路(简要)
从代价函数对  求偏导:
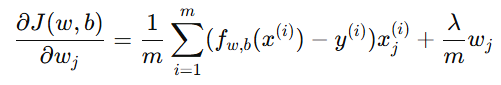
然后按梯度下降规则更新参数:
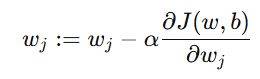
由此得到上面的更新公式。
三、正则化逻辑回归(Regularized Logistic Regression)
1. 更新逻辑回归的代价函数
逻辑回归的原始代价函数为:
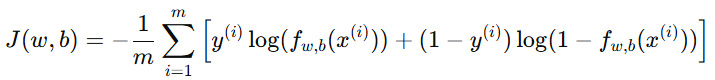
其中:
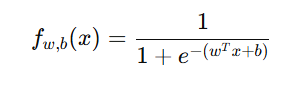
加上正则化项后:
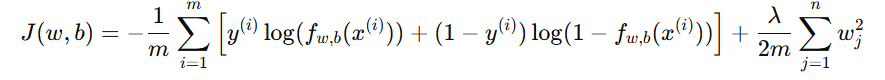
2. 正则化逻辑回归的梯度下降
对每个参数求偏导,得到更新公式:
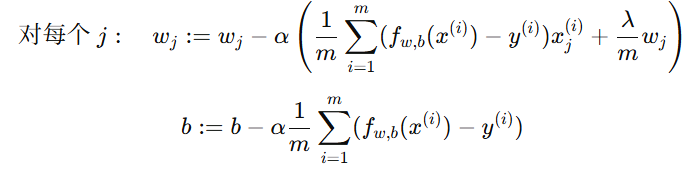
与线性回归的区别在于:
-
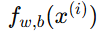 为 sigmoid 函数输出;
-
代价函数使用对数损失;
-
更新逻辑相同。
四、总结(Summary)
| 项目 | 线性回归 | 逻辑回归 |
|---|---|---|
| 原代价函数 | 平方误差 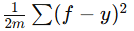 | 对数损失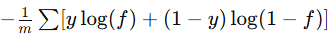 |
| 正则化项 |  |  |
| 更新规则 | 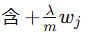 | 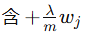 |
| 偏置项 b | 不参与正则化 | 不参与正则化 |
| 作用 | 减小参数,防止过拟合 | 减小参数,防止过拟合 |
五、例子说明
假设我们要预测房价,模型如下:
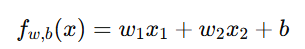
其中:
-
x1:房屋面积
-
x2:房龄
如果模型过拟合,说明参数 w1,w2 过大。使用正则化后,代价函数变为:
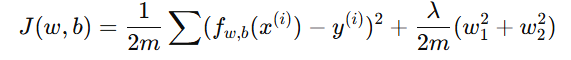
随着训练进行,较大的 w1,w2 会被“惩罚”,使模型更平滑、更稳定。
更多推荐

 3
 0
- 0


 已为社区贡献7条内容

所有评论(0)