
当大模型学会“不上云“:端侧AI的临界点到了
当大模型学会"不上云":端侧AI的临界点到了
你手机里那个AI助手,最近悄悄变了。以前它回答问题,得先把你的话传到云上的服务器,等上几秒再把答案传回来。现在,它能离线帮你整理文档、规划行程,把十几个App里的数据自动汇总成一张表,全程不联网,数据也不出本机。
我注意到一个时间点。2026年7月16日,网信网发了一则不太起眼的通告:苹果、华为、三星、小米、OPPO、vivo、中兴,7家厂商的手机端侧AI服务通过了备案。这是中国第一次把"端侧AI"系统性纳入监管。一项技术被监管正式点名,通常意味着它不再只是实验室里的demo,而是要大规模开放给用户用了。
同一周,上海WAIC 2026上,量产级的AI智能体手机集中亮相,能听懂自然语言、跨App自动执行复合任务;汽车智能体也同步落地,打通了座舱、导航和车辆运维全链路。一个信号很清楚:过去三年AI的主战场在云端、在参数、在跑分榜;2026年,它正在往你的手机、车机和电脑里钻。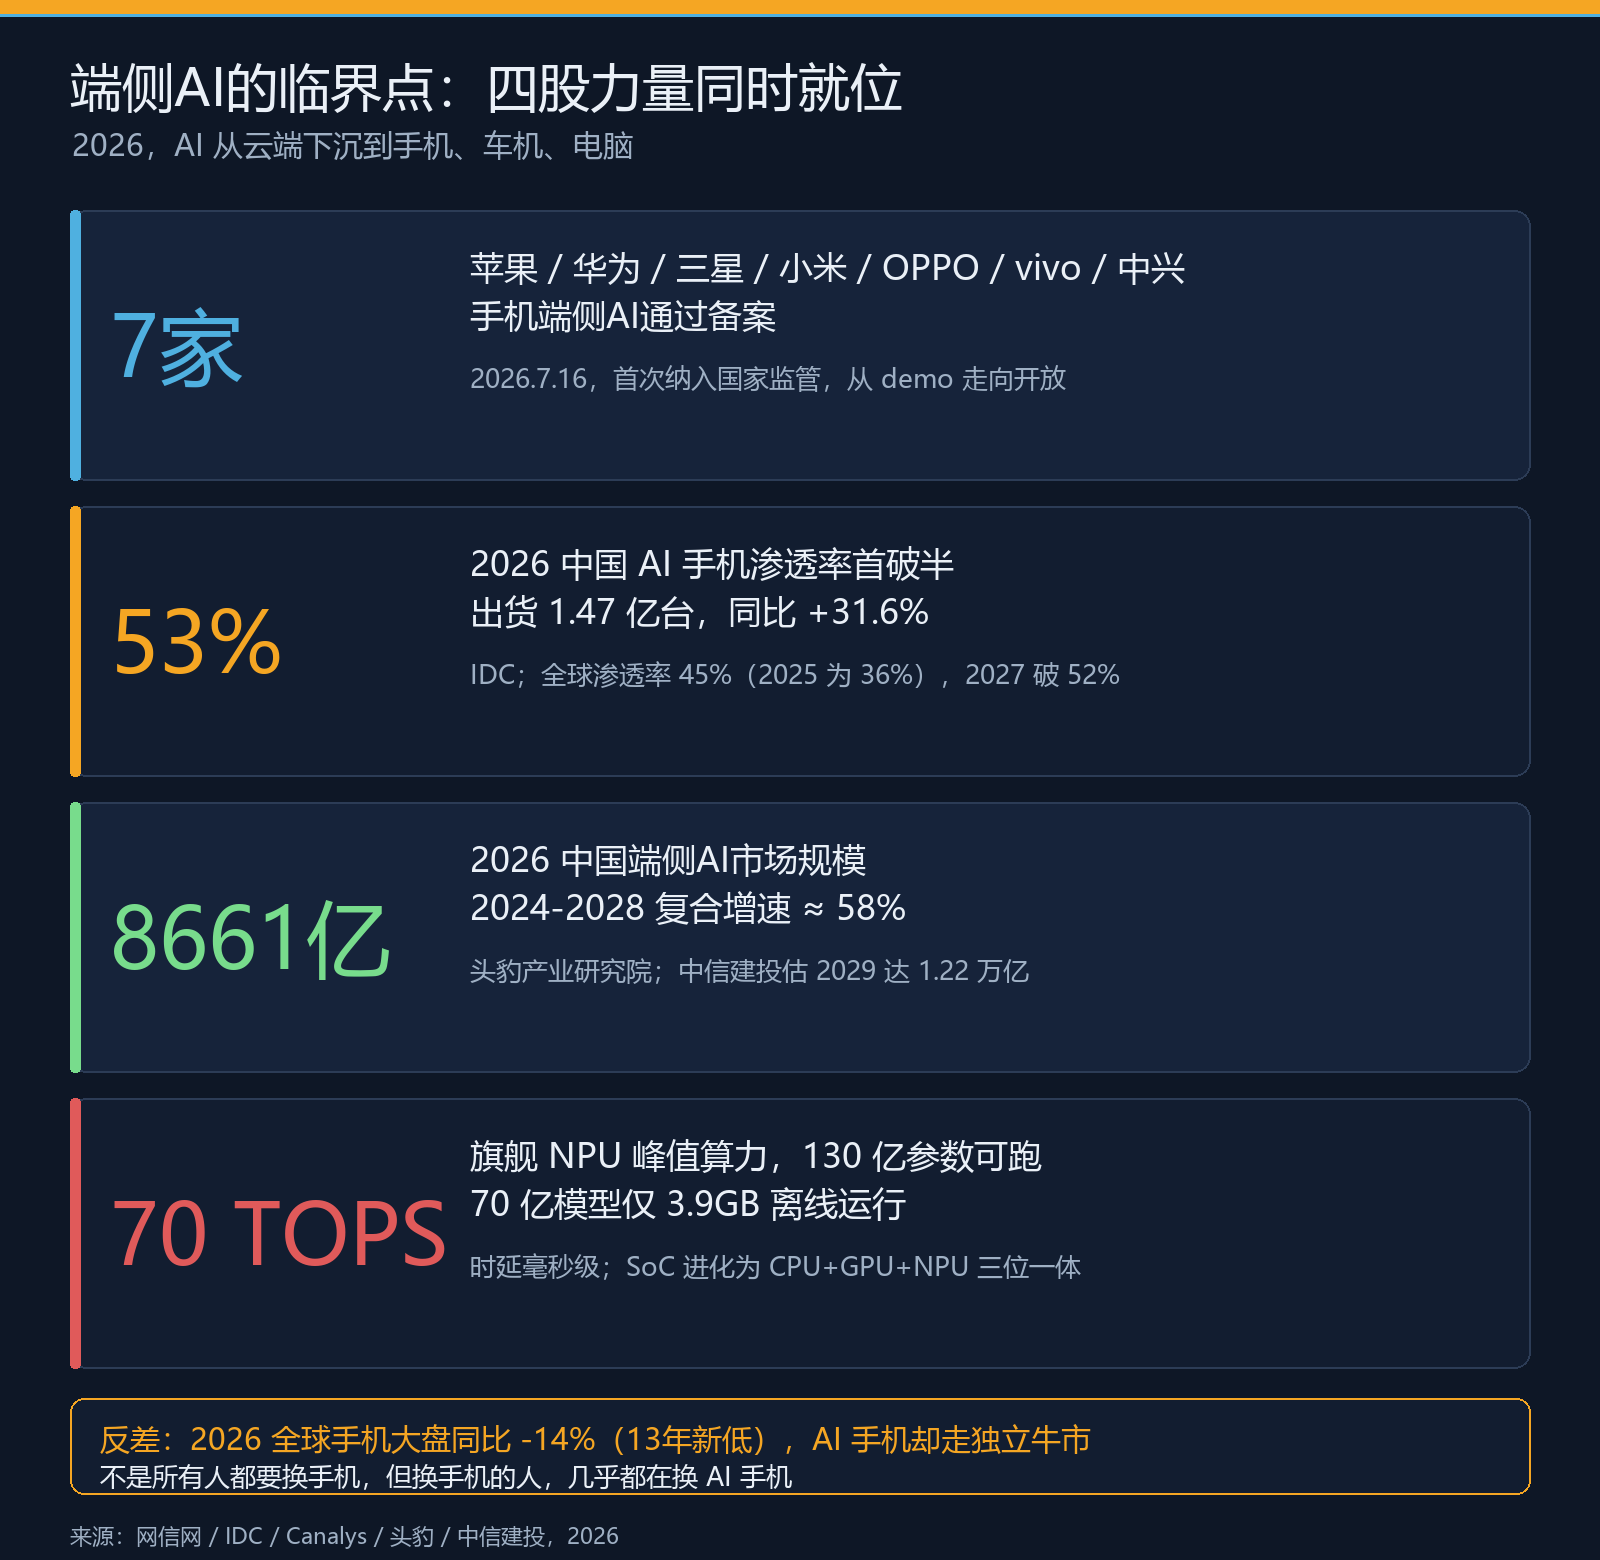
一、硬件先到位了
很多人对"手机跑大模型"的印象,还停在"跑不动"。这个印象,2026年被硬件迭代推翻了。
旗舰手机的NPU峰值算力已经突破70TOPS,能流畅运行130亿参数的轻量化多模态模型。更关键的是量化技术:一个70亿参数的模型,压缩后只要3.9GB内存就能离线跑起来,交互时延压到了毫秒级。
移动芯片的架构也变了。过去是CPU加GPU,现在普遍是CPU加GPU加NPU的"三位一体"异构计算。算力的位置,从云端下放到芯片里。
结果很直接:400美元以上的高端机型,已经100%标配本地生成式大模型;连2500元档的中端机,也有六成搭载了轻量化端侧模型。需求侧也在起来,中国人工智能原生办公智能体的月访问量已经超过2000万次,手机厂商自带的AI助手月活已经挤进国内AI应用前五,成了独立的流量入口。
三年前我们说"手机带不动AI",现在的问题是另一头:AI带得动了,你用不用、怎么用。
二、备案一放行,市场就炸了
监管放行和市井热闹,中间只隔了一个季度。
IDC的数据:2026年中国AI手机出货量预计1.47亿台,同比增长31.6%,渗透率第一次过半,达到53%。放到全球看,生成式AI手机出货渗透率从2025年的36%蹿到45%,2027年有望破52%,变成行业标配。TrendForce更乐观,预测2026年全球AI手机出货突破5亿部,渗透率35%。Canalys的数据最猛:2026年一季度,国内AI手机渗透率已经53%,出货量同比暴涨320%。
市场的体量也够吓人。头豹产业研究院预测,2026年中国端侧AI市场规模8661亿元,2024到2028年复合增速接近58%。中信建投估算,这块市场会从2025年的3219亿元,涨到2029年的1.22万亿元。
还有个推力来自算力需求的结构性翻转。AI推理的计算需求已经达到训练的4到5倍,推理算力租赁价格在半年里涨了近40%。云上越来越贵、越来越挤,反过来把一部分负载推到了端侧和边缘。
有个反差特别值得玩味:2026年全球手机大盘出货量预计10.8亿部,同比下滑近14%,创下13年新低。整个行业在萎缩,唯独AI手机走出了一波独立行情。不是所有人都要换手机,但换手机的人,几乎都在换AI手机。
三、真正上场的,是小模型
这里有个反直觉的点:端侧跑的,从来不是那些万亿参数的旗舰大模型,而是几B、甚至更小的模型。
腾讯混元Hy3只激活21B参数,就能在部分Agent和办公任务上打平旗舰。更小的是Phi-4 mini,38亿参数,只要3GB显存,推理成本砍掉75%到95%,响应在10到50毫秒之间。Gartner判断,到2027年小模型的部署量会是现在的3倍。
为什么是小的赢?因为端侧的核心约束是内存、功耗和时延,不是参数。一个70亿参数的模型塞进手机,比一个1.6万亿参数的模型更有用,后者再强,也跑不到你的口袋里。
另一股推力来自芯片和架构。阿里在WAIC上发布了自研的3D近存计算芯片,专门压低端侧和边缘部署的成本;华为、中科曙光摆出了十万卡级的全国产智算集群。端云协同,正在成为AI时代的标准计算范式:重活上云,轻活在端。
所以"模型越大越好"的军备竞赛,在端侧这条线上并不成立。平民化靠的,是"够用就好"的小模型,不是"越大越牛"的大块头。说实话,我更看好这条不性感的线,它离普通人最近。
四、渗透率过半,使用率却只有一成
写到这里,得泼盆冷水。端侧AI的硬件、监管、市场全到位了,但有一个数字很尴尬:调研显示,超过90%的用户,只用了手机AI功能的不到10%。
装机容易,用好太难。卡在三个地方。
第一,生态割裂。厂商都在吹自己的智能体"跨App自动执行",但现实是各家画地为牢。你让手机助手去调另一个App的深度功能,常常被"围墙花园"挡回来。WAIC上演示的"一句话整理文档、规划行程",在真实的多App环境里还很脆弱。
第二,内存的成本天花板。本地跑模型要额外占用DRAM,这直接把AI手机的批发价顶在400美元以上,中低价机型进不去。更麻烦的是供给:全球大约53%的内存晶圆产能流向了服务器市场,手机端的LPDDR和UFS闪存被挤占,2026年手机存储价格已经连续两个季度大幅上调。想让AI下沉到千元机,先得等内存便宜下来。
第三,App端的保留态度。主流应用对系统级AI的深层调用,普遍持观望甚至戒备。它们担心把入口和数据交给手机系统,自己变成被调用的"功能模块"。这种博弈一天不解决,端侧AI就一天卡在"能演示,难闭环"。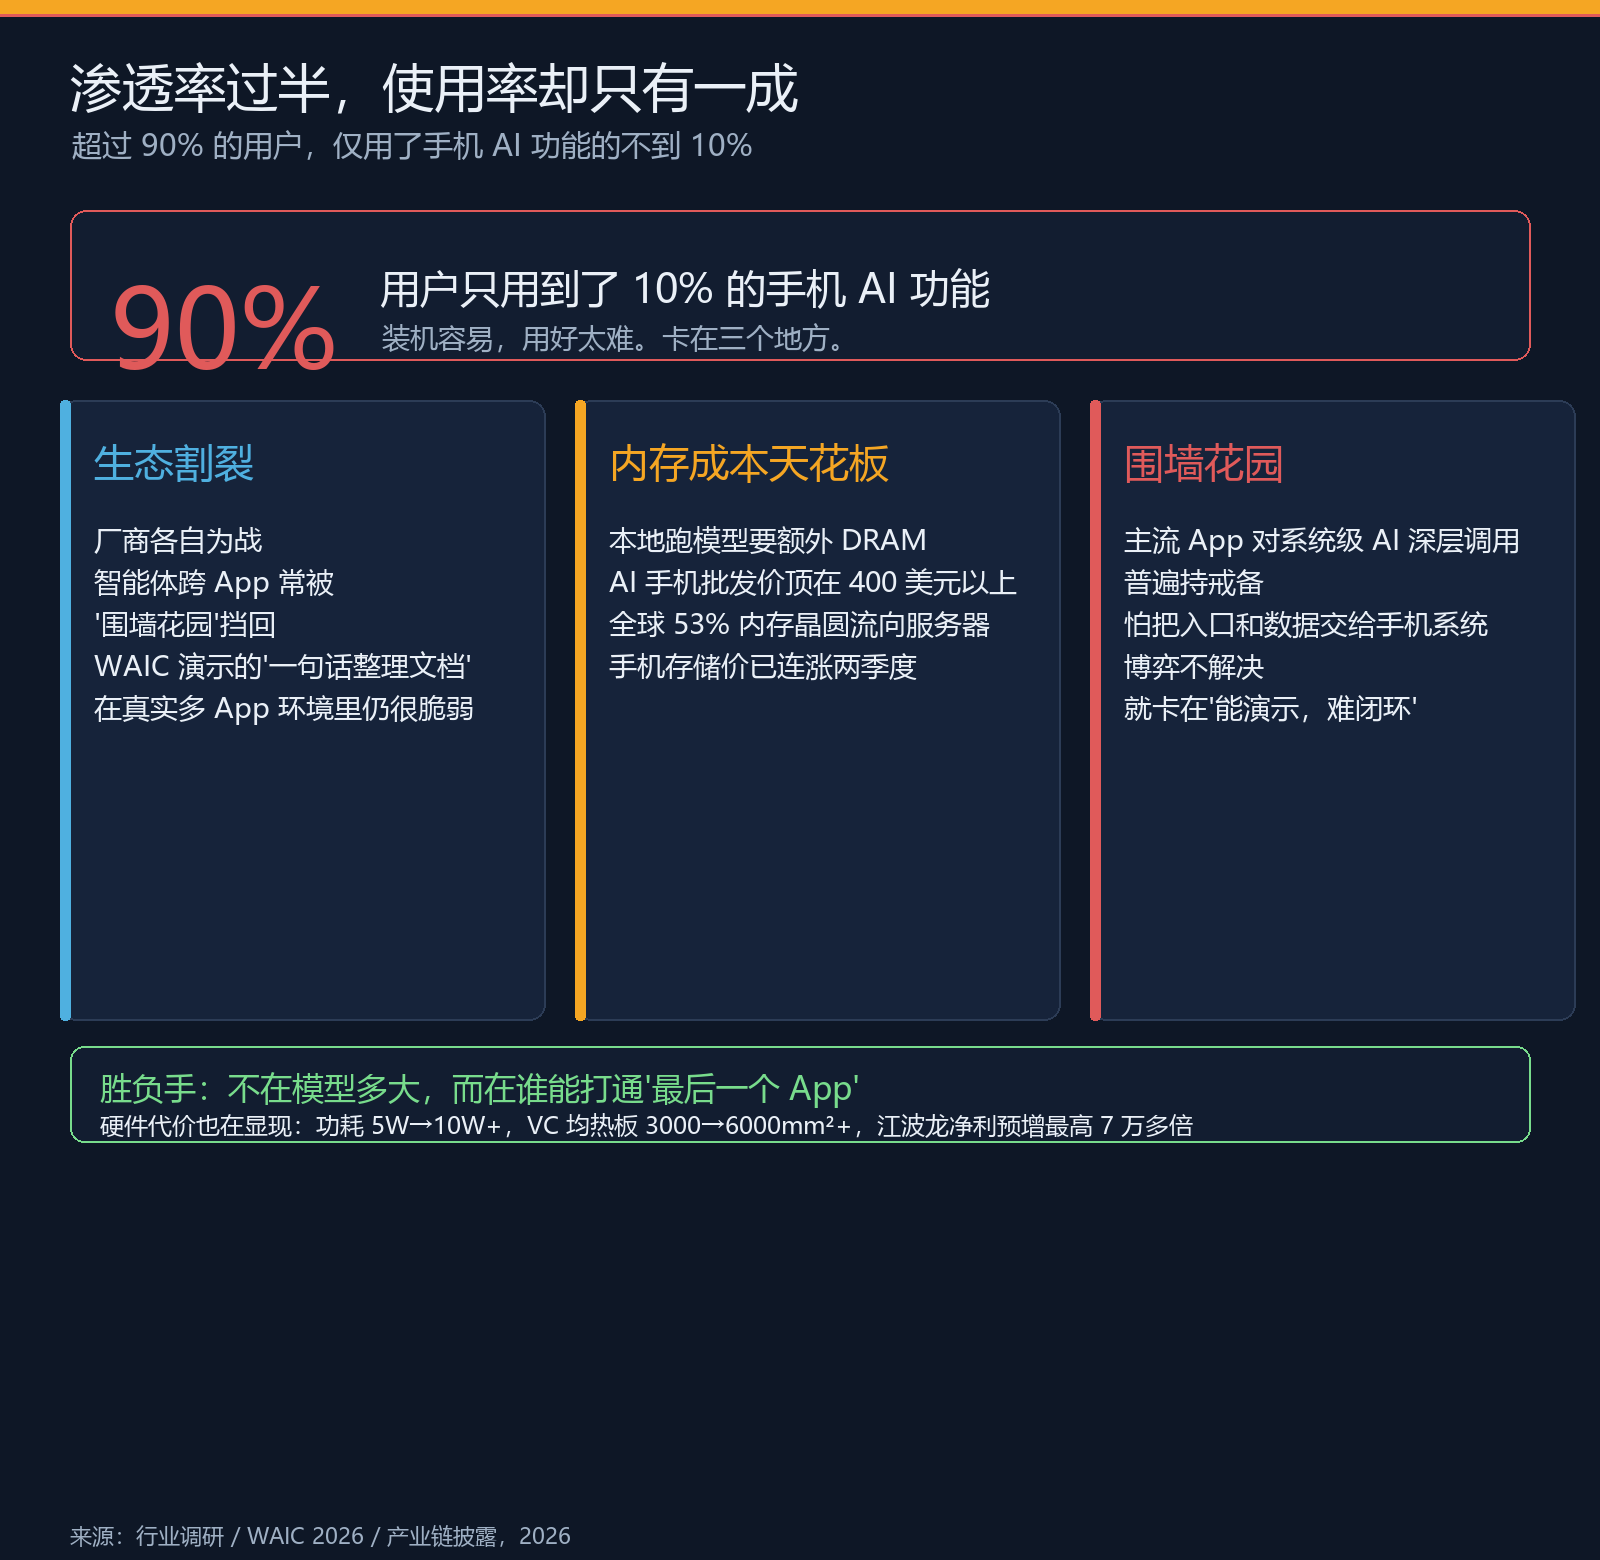
说白了,端侧AI的胜负手,不是模型多大,而是谁能打通那"最后一个App"。
硬件的代价也在显现。本地推理是持续高负载,手机功耗从5W飙到10W以上,VC均热板面积从不到3000平方毫米涨到6000平方毫米以上,石墨烯导热膜层数翻倍。散热,从"够用就行"变成了"不够就死"。这也是为什么产业链里,散热和存储成了业绩兑现最快的环节:江波龙预计2026年上半年净利润同比预增最高7万多倍,佰维存储、同兴达扭亏为盈。
写在最后
2026年,是端侧AI的临界点之年。备案落地、硬件算力到位、小模型技术成熟、渗透率过半,四股力量第一次同时就位。但"装上"不等于"用好",这是两条完全不同的线。
给三类人几句实在话。
普通用户,别被参数忽悠。买AI手机,看的是真实闭环能力:能不能离线用、能不能跨App、隐私数据出不出本机。做不到这三点的,再大的参数也是摆设。
开发者和企业,真正的机会不在"再训一个大模型"。机会在终端侧Agent框架、跨应用编排,以及把云上强模型和端侧小模型接起来的那层管道。这是未来两年最值钱的工程活。
投资人,别只盯着模型公司。端侧AI重写了手机产业链的价值分配:算力芯片、存储、光学影像、散热、精密结构件,这五个环节都在量价齐升。模型的估值会波动,但产业链的景气更实在。
AI从云端往下走,是一场慢功夫。它不性感,但离你最近。
更多推荐

 7
 0
- 0


 已为社区贡献8条内容

所有评论(0)