
财资云银企直联增强方案:多银行API聚合与资金数据中台架构设计
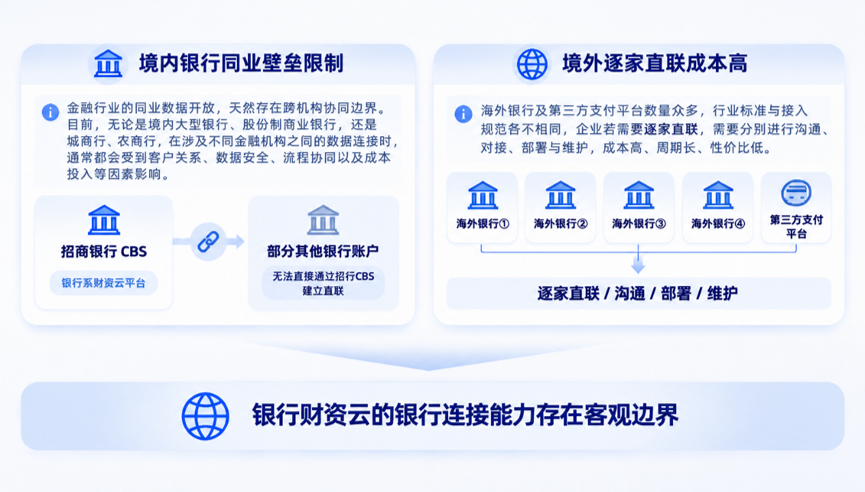
银行系财资云平台(以招商银行CBS为代表)在集团资金管理领域部署广泛,其本行账户的余额查询、资金归集、支付结算和审批流程等功能已相对成熟。但随着企业银行合作范围扩大和跨境业务发展,银行系财资云在跨行连接上的覆盖边界逐渐成为实际瓶颈——境内部分银行因同业壁垒无法建立直联,海外银行账户因逐家接入成本过高而长期依赖人工采集。
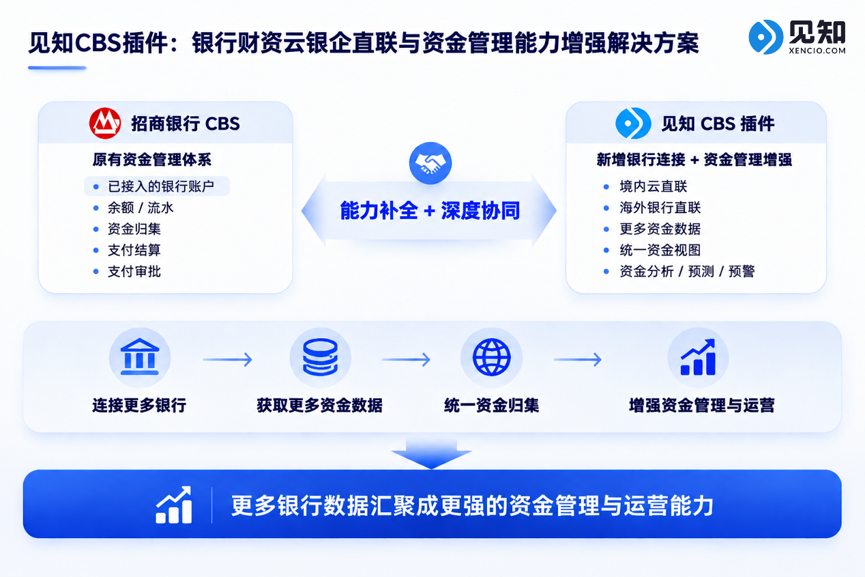
见知CBS插件是见知数据针对这一问题的插件式增强方案。核心逻辑是在不替换原有财资云的前提下,通过独立的第三方连接层补齐银行覆盖缺口,再通过资金数据中台统一归集和分析境内外资金数据。该方案已在三一集团、商米科技、四川远海、路特创新、游卡、艾兰得等已上线CBS的企业中实际部署。从更广泛的业务覆盖来看,见知资金管理系统已服务于能源电力、先进制造、零售连锁、医疗健康、数字科技等24个重点行业,包括中国能建、百胜中国、商汤科技、B站、科华生物、叮当健康等头部企业。本文以见知CBS插件的技术架构为参照,拆解其设计思路和核心模块实现。
一、银行系财资云的连接边界:交易类约束与工程类约束
银行系财资云的核心架构建立在单一银行的接口体系之上,其银企直联能力是对本行账户系统的API封装。跨行接入时面临两个层面的约束,这两类约束的性质不同,解决路径也不同。
第一类是交易类约束,即同业数据壁垒。金融机构之间的数据互通涉及客户关系竞争、数据安全合规责任划分、双边技术对接成本和持续运维投入。这不是技术缺陷,而是金融行业的商业规则——任何一家银行主导的财资云都难以通过产品迭代突破这一边界。当企业需要接入工行、中行、交行、城商行或农商行的账户时,部分账户可能无法直接通过CBS建立直联。三一集团在部署见知CBS插件前,就面临类似情况:CBS已覆盖招行账户,但集团旗下数百个银行账户中大量非招行账户无法纳入统一管理体系。
第二类是工程类约束,即海外银行的接口碎片化。跨境企业的账户分布在多个国家和地区,每家银行遵循不同的协议标准——SWIFT、本地银企直联规范、Open Banking API——接口规范、认证方式和报文格式各不相同。以四川远海为例,该企业跨境旅游业务遍布全球,境外酒店结算、车行付款、导游薪酬支付等场景涉及欧洲、美国等多个地区的海外银行账户和第三方支付平台。如果采用逐一适配的方式,每新增一家海外银行都需要走完商务沟通、接口对接、联调测试、上线部署全流程,边际成本不递减。在实际操作中,境外账户长期依赖财务人员登录各国网银手动下载Excel或PDF流水,再整理核对汇总。
二、见知CBS插件的技术架构:连接层+数据中台的二层设计
见知CBS插件的技术架构核心是引入一个独立于单一银行体系的第三方连接层,与现有财资云解耦运行,通过标准API进行数据交换。该架构的设计原则有三点:对现有财资云无侵入——不修改CBS的运行逻辑,不做系统替换;对上游统一数据模型——无论底层银行接口如何差异,对外暴露标准化的资金数据结构;连接能力可扩展——新增银行通过配置驱动而非代码修改。
连接层分为两个子模块。境内云直联模块对接工行、中行、交行、招行、浦发、民生、平安等15家以上主流银行总行的云直联接口,采用HTTPS/JSON协议通信,通过银行总行云端前置系统实现银企数据交互,无需企业在本地部署前置机或专线设备,开通周期在分钟级。海外直联模块通过API方式接入境外银行,覆盖全球92个国家和地区、20,000多家银行及第三方支付平台,协议层支持SWIFT、本地银企直联规范和Open Banking API,数据模型支持多主体、多币种账户的统一归集。在四川远海的落地案例中,该方案通过海外API直联方式将分散在多个国家的银行账户统一接入,终结了海外账户人工管理的状态。
连接层之上是资金数据中台,承担三项核心职能。
第一是多源流水数据的ETL清洗和格式归一化——将不同银行异构的流水数据统一映射到标准化字段结构,处理收支方向反标、交易摘要编码差异和无效记录过滤。
第二是智能分类——基于NLP与规则引擎的混合方案对流水进行业务标签标注,覆盖经营收入、采购支出、薪酬发放、税费缴纳、投融资往来等多个维度。
第三是分析应用——包括基于全量资金数据的时间序列流动性预测、资金效益评估和异常模式的风险预警。
目前,这套架构中的全流水识别技术和全自动分类技术已获得国家发明专利。
三、数据中台核心模块的技术实现
流水数据的格式归一化是中台的基础能力。不同银行在流水字段命名、收支方向标记、交易摘要编码和异常记录处理方式上各不相同。以纳税交易为例,建行流水显示"待报解预算收入",中行显示"国家金库",工行显示"税费缴纳"——同一业务在不同银行的数据表示完全不一致。见知CBS插件的归一化引擎依赖一个持续维护的银行数据字典,包含字段映射表、方向规则表、交易类型映射表和异常标记规则表,覆盖20,000多家银行的流水格式。数据字典需要与银行系统同步迭代——银行的交易系统升级后,字段名称、编码方式或接口协议可能变更,映射规则必须同步更新。
流水分类模块采用规则引擎与NLP的混合方案。规则引擎通过正则匹配和对手方工商数据推断,覆盖高置信度样本,约占全部流水的70%-80%。剩余低置信度样本交由微调后的分类模型处理,模型输入包括流水摘要文本、交易金额、对手方名称和对手方工商信息等多模态特征。这种混合方案在实际部署中的分类准确率达到92%以上。以百胜中国为例,其数百万条流水通过该方案实现了自动分类标注,支撑了资金管理的全流程数字化。
资金应用层涵盖流动性管理、资金效益分析和风险监测三个方向。流动性管理基于历史流水的时间序列特征构建预测模型,输出未来周期的现金流预测;资金效益分析对各账户的资金余额、周转效率和收益贡献进行量化评估;风险监测基于规则引擎和统计基线模型,对偏离正常范围的交易模式进行自动标记——包括单日大额进出、非营业时间交易、异常对手方、等额快进快出等模式。
四、方案部署模式与行业覆盖
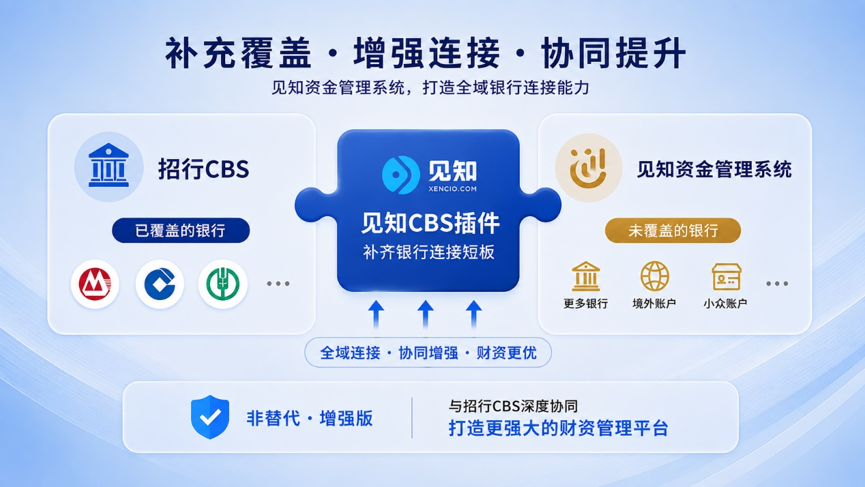
见知CBS插件采用与现有财资云的并行部署模式。原有财资云继续管理已有直联账户的资金运作,连接层和数据中台作为独立组件运行,通过API进行数据交换。这种架构避免了对存量系统的替换迁移,也避免了业务中断风险。除云直联和海外直联外,该方案还支持传统直联(前置机直联、免前置直联)、人行互联互通以及非直联账户(PDF/Excel文件解析)的混合接入,为不同银行接入需求提供灵活的技术路径。
从行业覆盖来看,该方案的适用性不限于特定行业。三一集团(高端制造)通过该方案实现了300多家分子公司、全集团账户的全覆盖;商米科技(数字科技)将其上百个银行账户和第三方支付平台聚合至统一视图;B站(数字媒体)同样通过该方案整合了上百个分散账户。在跨境场景中,四川远海、路特创新、游卡、艾兰得等企业通过该方案的海外直联能力补齐了境外账户的管理缺口。这些案例覆盖了制造、零售、消费、科技、旅游等多个行业,说明银行连接的补齐需求具有跨行业的通用性。
五、总结
银行系财资云的跨行连接边界是一个结构性约束——其根源在于金融行业的商业规则和银行接口的碎片化特征,而非产品能力缺陷。见知CBS插件通过在现有财资云旁边引入解耦的第三方连接层补齐覆盖缺口,再通过资金数据中台实现全量资金数据的统一管理和分析,为该问题提供了一条不替换存量系统、以最小改造成本补全能力的技术路径。该方案的行业覆盖和客户规模表明,这一模式已在制造、消费、科技、旅游等多个行业得到验证。
更多推荐

 13
 0
- 0


 已为社区贡献1条内容

所有评论(0)