
机器学习在期货趋势预测中的应用:用随机森林构建鸡蛋品种趋势策略的实战复盘
鸡蛋期货是国内农产品期货中季节性特征最明显的品种之一,价格受供给端存栏量、需求端节假日周期、成本端饲料价格三重因素驱动,呈现明显的非线性波动规律,传统线性模型难以捕捉其价格驱动逻辑。本文以鸡蛋期货30分钟周期数据为样本,拆解用期魔方机器学习模块构建随机森林趋势策略的完整流程。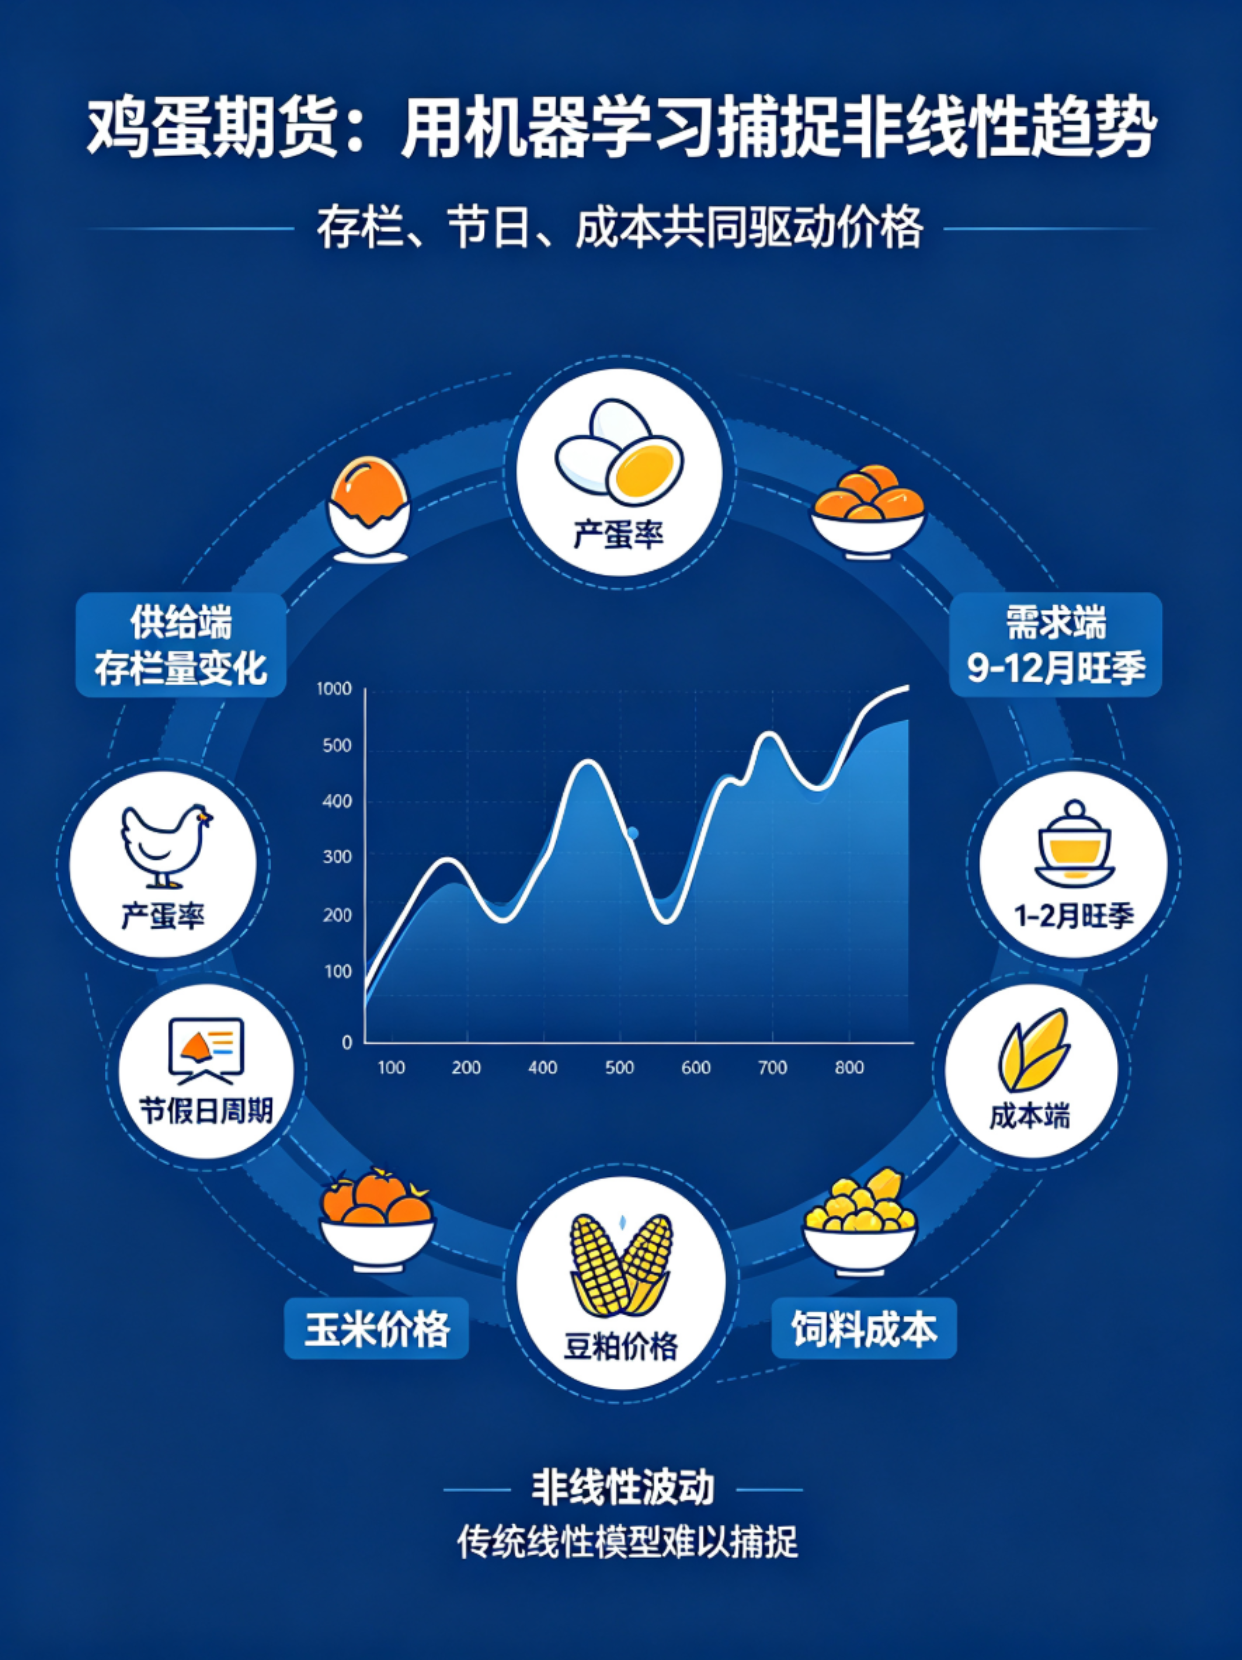
一、特征工程构建
期魔方内置了6个金融特征工程模板,同时可调用AKShare数据库的产业链基本面数据,本次策略共构建18个特征,分为三类:
行情特征:过去5/10/20日收益率、波动率、持仓量变化率、成交量加权均价偏离度
基本面特征:产区鸡蛋现货价格、玉米/豆粕价格(饲料成本核心变量)、主产区气温数据(影响产蛋率)
季节性特征:当前月份、距离中秋/春节的天数、是否处于需求旺季(9-12月、1-2月)
通过期魔方的递归特征消除(RFE)工具,可自动筛选出重要性排名前12的核心特征,剔除噪音变量,避免过拟合。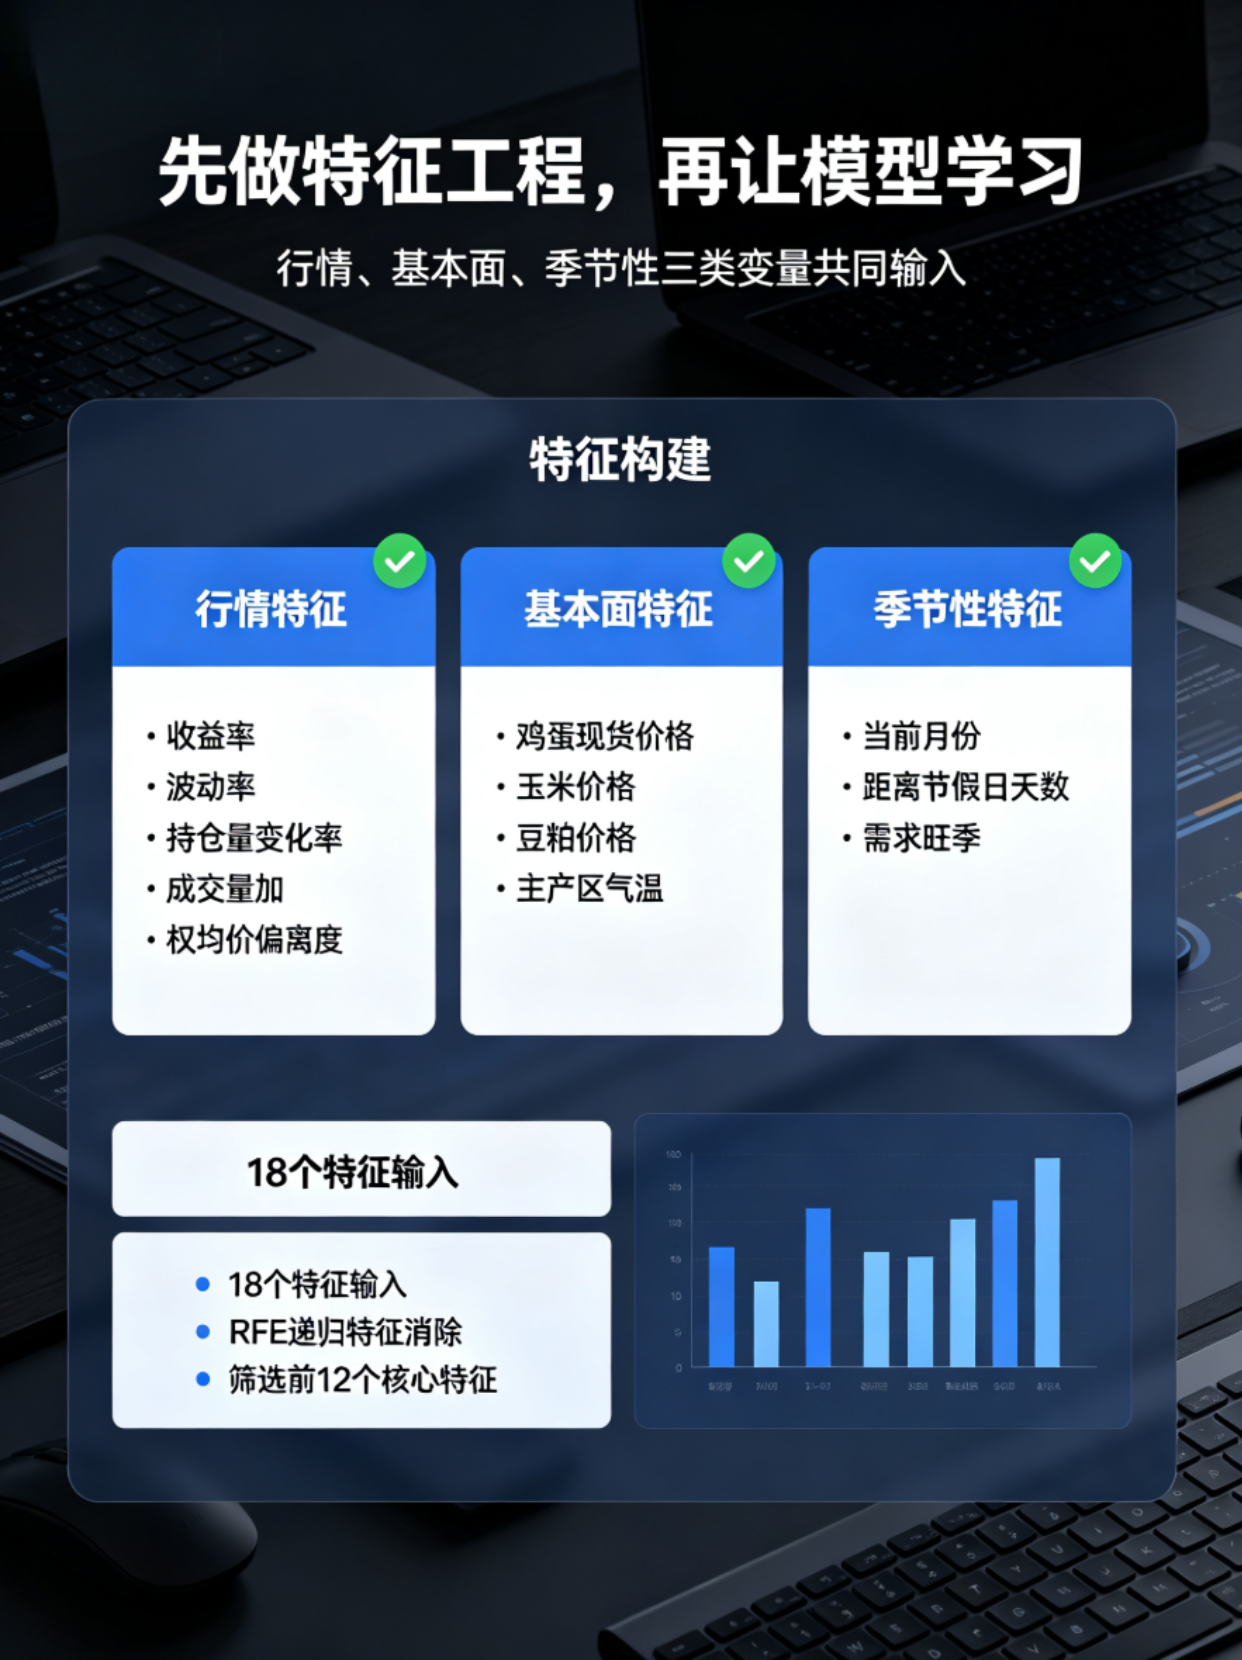
二、模型训练与验证
期魔方的机器学习工作台预置了随机森林模型框架,无需编写复杂的训练代码,通过可视化界面即可完成全流程操作:
数据集划分:选取2015-2022年的数据作为训练集,2023-2026年的数据作为测试集,避免未来数据泄露
参数配置:设置树的数量n_estimators=100,最大深度max_depth=5,特征选择数量max_features='sqrt',目标变量为未来5日收益率,将收益率大于2%的样本标记为1(做多信号),小于-2%的样本标记为-1(做空信号),其余标记为0(观望)
模型训练:期魔方支持CPU环境下的千万级数据训练,本次训练耗时约8分钟,训练完成后自动生成特征重要性分析报告,结果显示现货价格偏离度、存栏量变化率、季节性因子三个特征的贡献度合计超过60%,符合鸡蛋品种的基本面驱动逻辑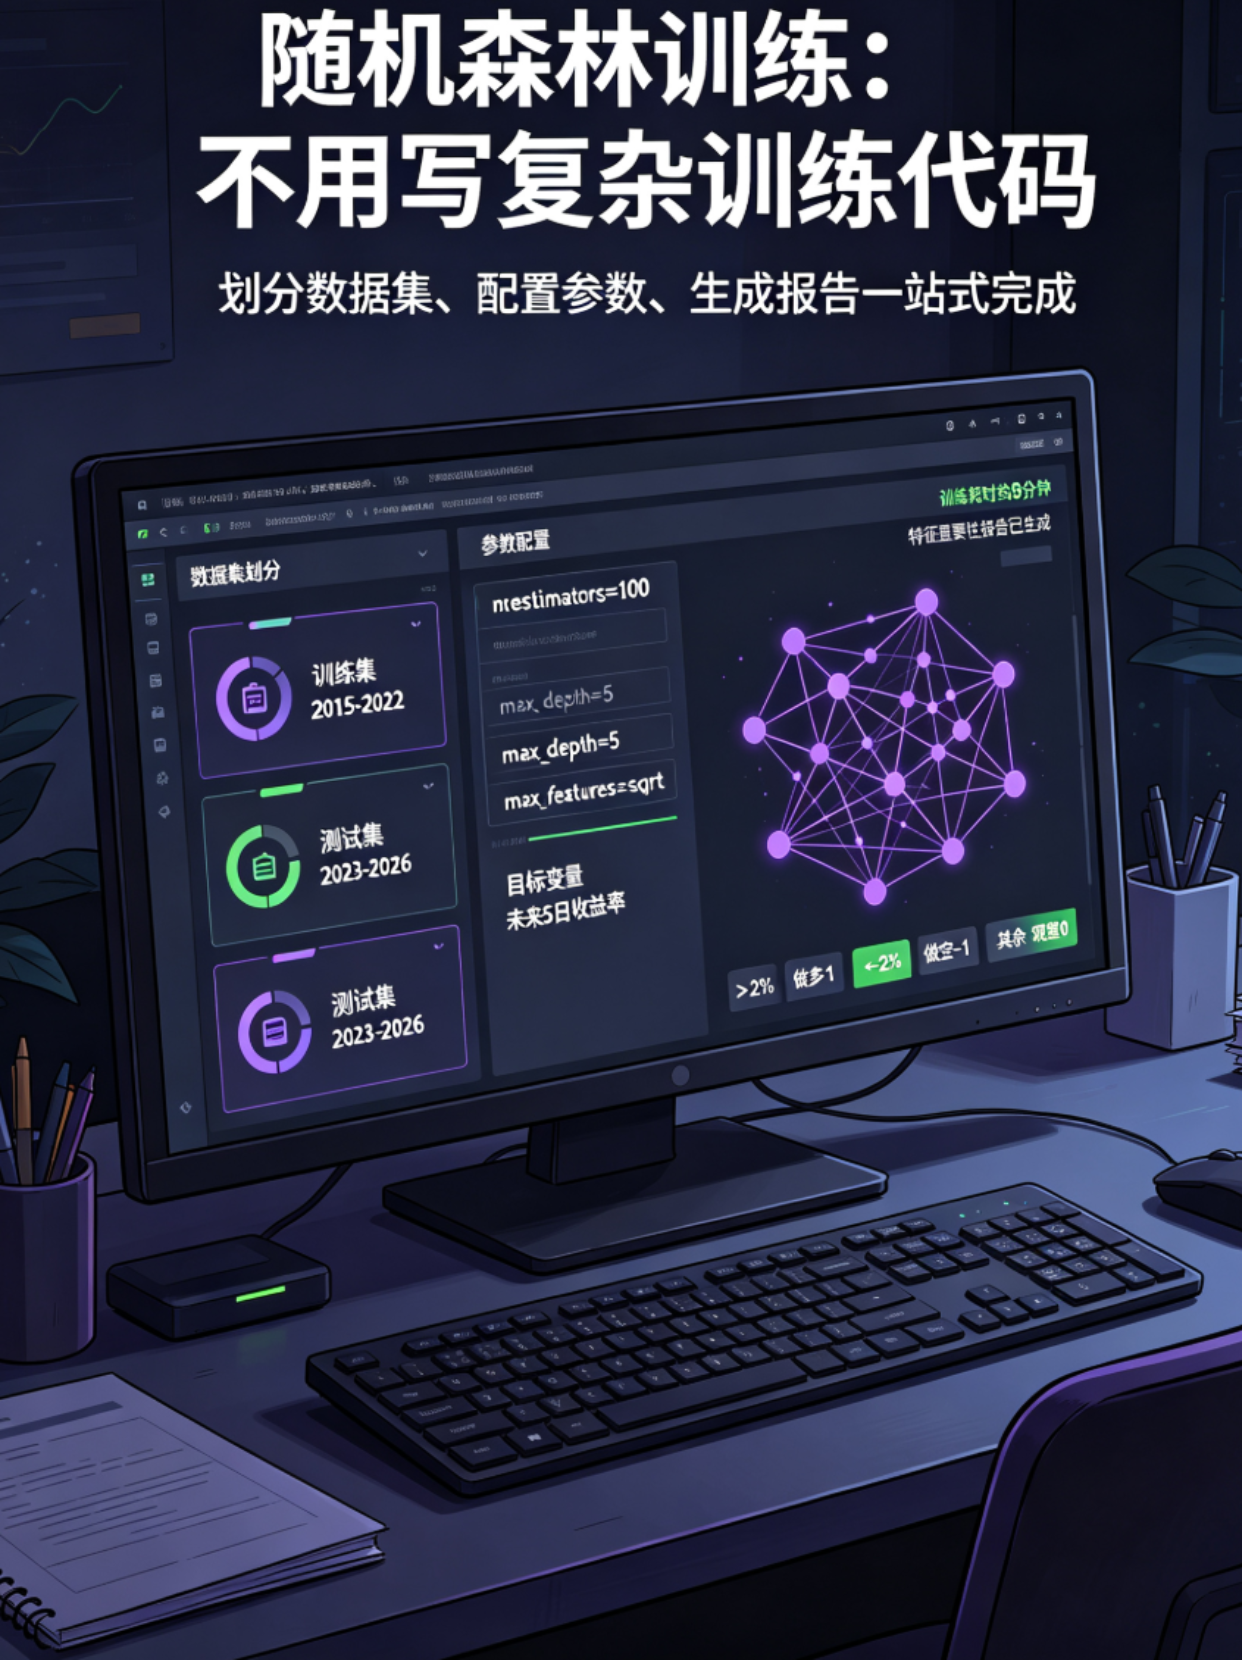
三、策略回测与实盘适配
将模型输出的信号接入期魔方的回测引擎,设置交易规则:当模型预测信号为1时开多1手,信号为-1时开空1手,信号为0时平仓;止损设置为开仓价的1.5%,止盈设置为3%,移动止损设置为1%。
回测结果显示:2023-2026年测试期内,策略年化收益率为38.6%,最大回撤12.9%,胜率56.2%,盈亏比2.1:1,显著优于传统双均线策略的同期表现。同时期魔方的双向验证机制会自动检测过拟合风险,本次测试中训练集与测试集的收益偏差仅为4.2%,未触发过拟合预警。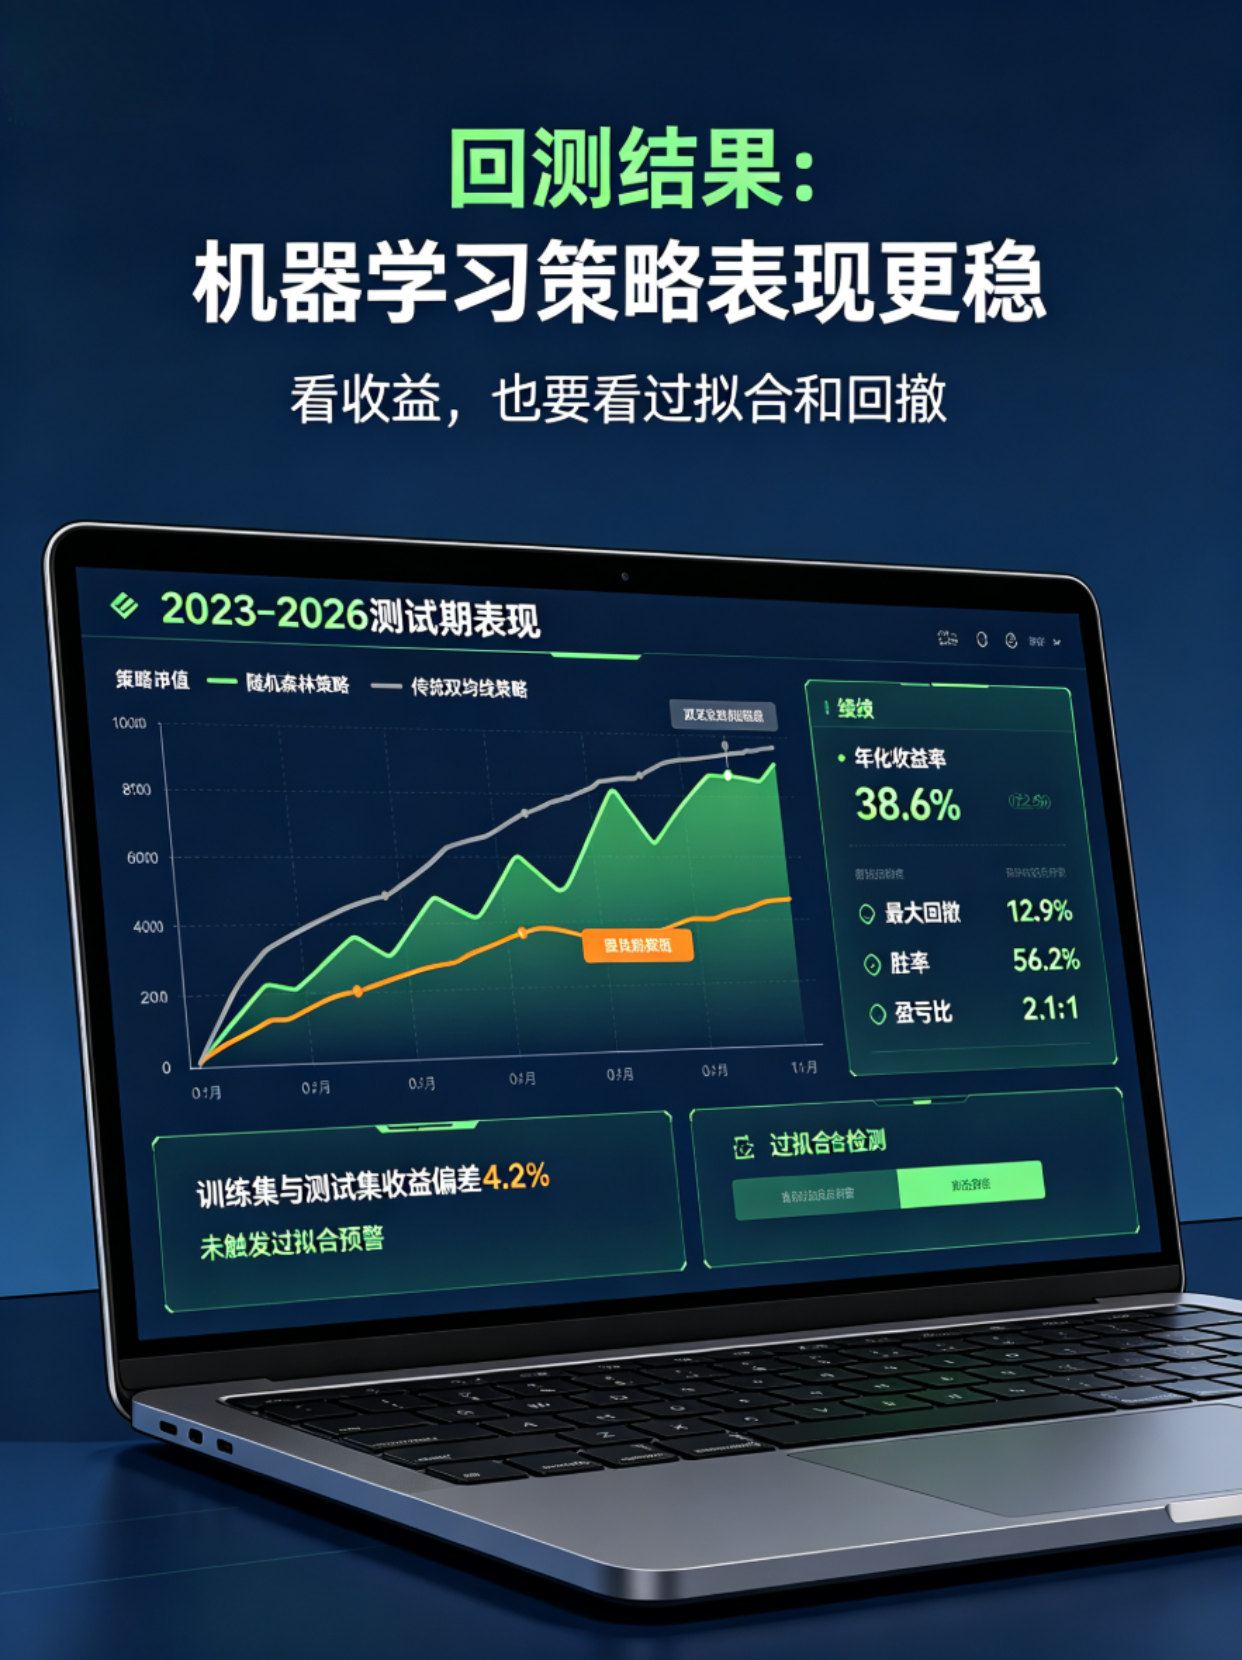
四、实盘注意事项
机器学习策略需要定期迭代以适应市场结构变化:建议每季度用最新数据重新训练模型,更新特征权重;当市场出现极端行情(如禽流感导致存栏量骤降)时,需暂停策略运行,避免模型因缺乏极端样本导致预测失效。同时需设置人工干预机制,当模型信号与基本面逻辑出现明显背离时,可手动屏蔽信号,避免机械执行带来的亏损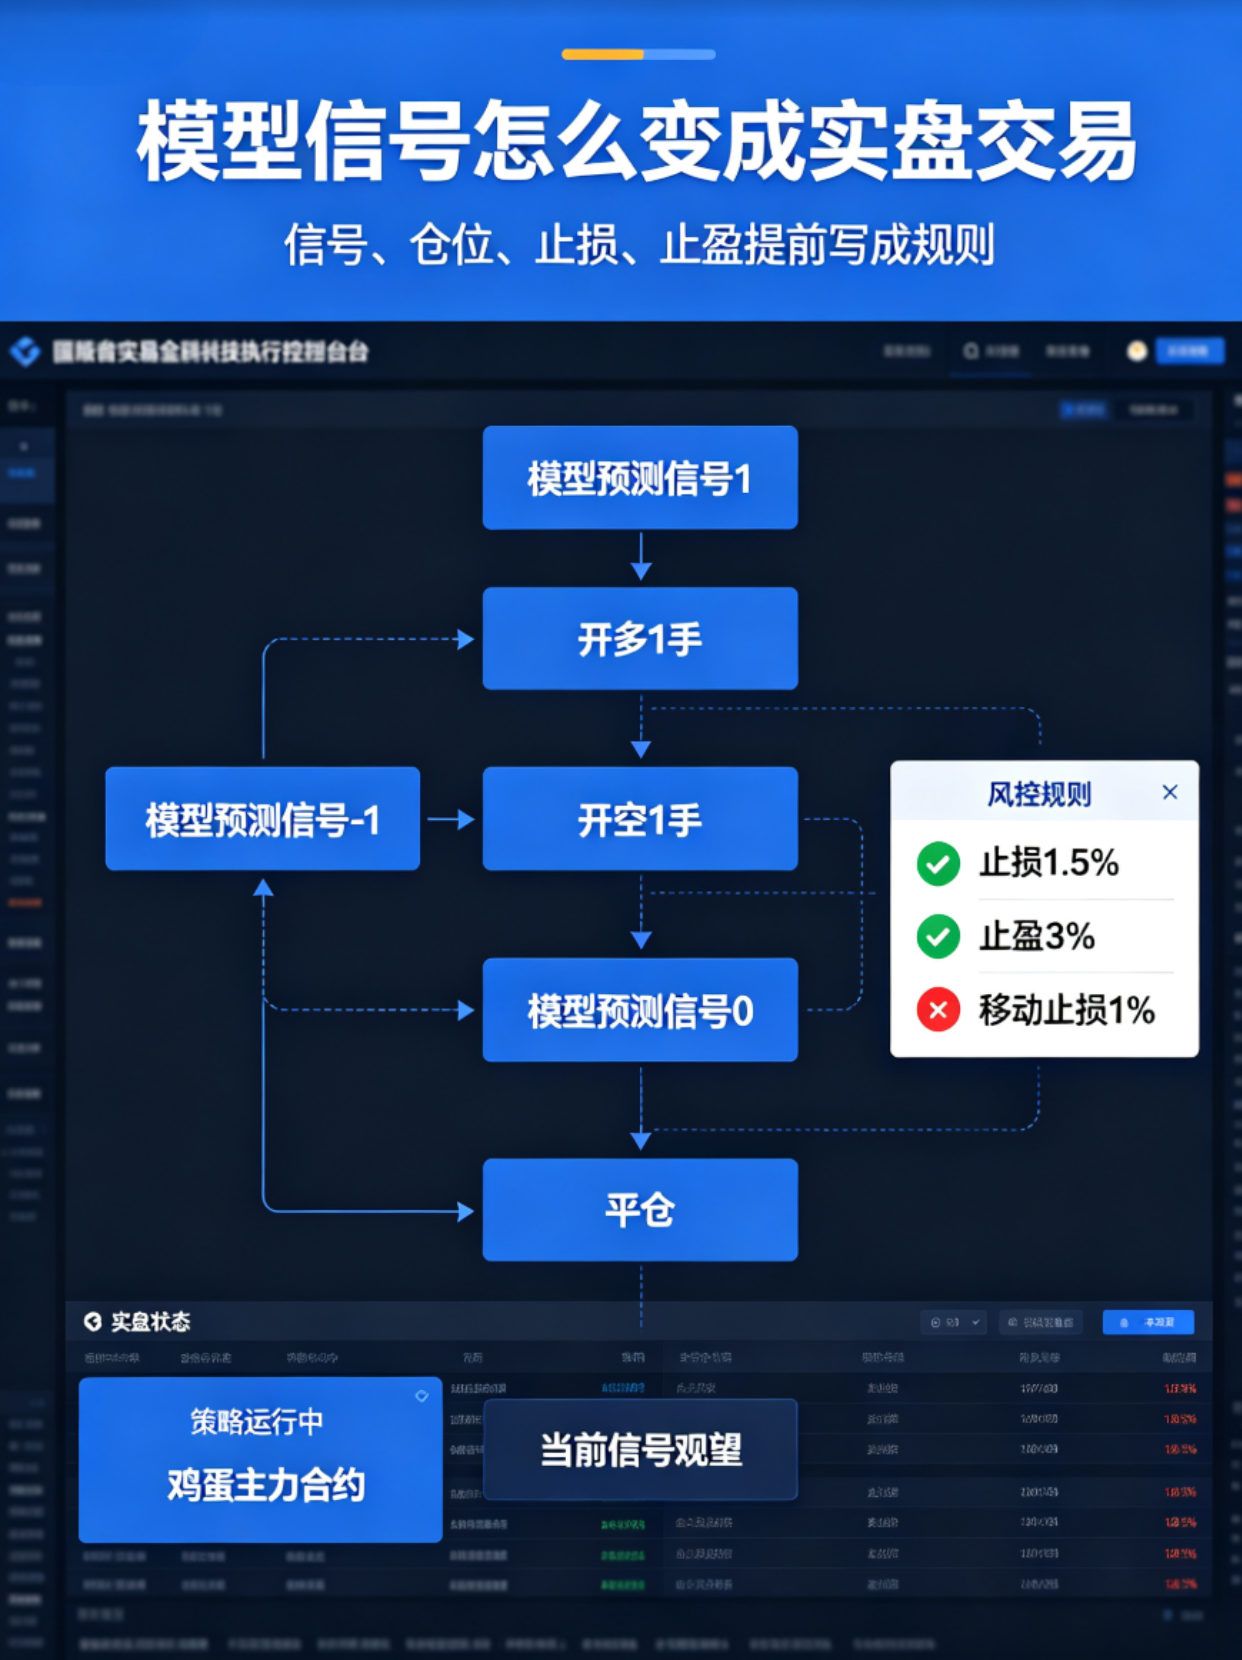
更多推荐


 36
 0
- 0


 已为社区贡献1条内容

所有评论(0)